Дебетовая карта с кэшбэком рублями сравнение тарифов банков
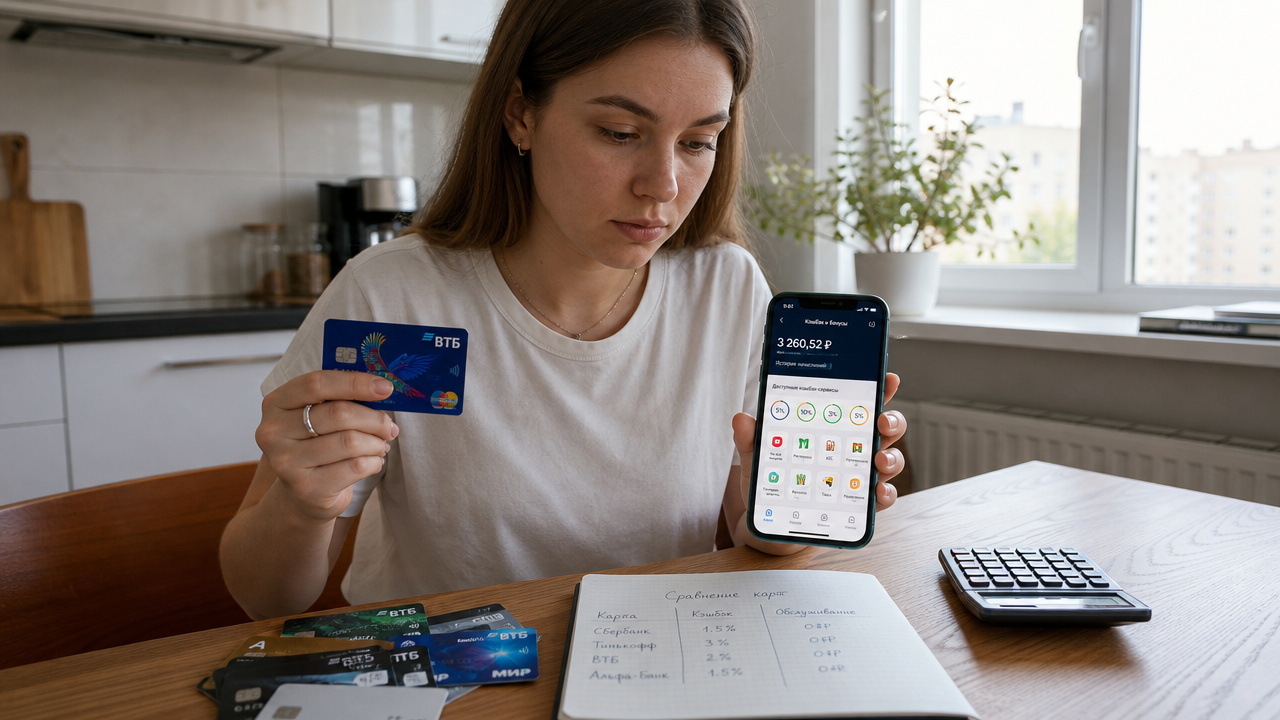
Рублёвый кэшбэк выглядит проще баллов: деньги сразу поступают на счёт, не нужно думать о конвертации или каталоге вознаграждений. Но за цифрой 10% или 15% часто стоит лимит 3000 рублей в месяц и условие выбрать категории. Сравню основные ограничения и покажу, где банки экономят на вашем возврате.
Лимит начисления: как 5% превращаются в 3,75%
Карта одного из банков даёт до 5% в выбранных категориях, но лимит начисления — 3000 ₽ в месяц. Если вы тратите на продукты 80 000 ₽ в месяц, при ставке 5% вы ожидаете 4000 ₽, а получите 3000 ₽. Фактическая ставка на все траты в категории составит 3,75%. Другая карта с повышенным кэшбэком также ограничивает выплату 3000 ₽ без подписки или 5000 ₽ с подпиской. При сравнении вычитайте стоимость подписки из кэшбэка: повышенный лимит не всегда даёт заметно больший чистый возврат, если вы не используете другие возможности подписки.
Выбор категорий каждый месяц и подводные камни кодов операций
Одна из карт позволяет выбрать 4 категории повышенного кэшбэка до 15%, базовая ставка — 1% на все покупки. Условия выбора категорий нужно проверять перед началом расчётного периода. Другая карта даёт до 15% без подписки и до 30% с подпиской на выбранные категории, но лимит составляет 3000 ₽ без подписки или 5000 ₽ с ней. Проверяем сценарий: вы тратите 20 000 ₽ на АЗС. Без подписки при 15% кэшбэк составит 3000 ₽. С подпиской при 30% вы хотели бы получить 6000 ₽, но лимит ограничит выплату 5000 рублями. Из этой суммы ещё нужно вычесть стоимость подписки.
Важно: не все покупки в одной сфере попадают под повышенную категорию. Перед оплатой проверьте условия программы и после первой покупки посмотрите, какой кэшбэк реально начислился. Если операция не подошла под категорию, в следующем периоде можно выбрать другую.
Бесплатное обслуживание часто привязано к тратам
Карта оператора связи предлагает бесплатный выпуск и обслуживание, кэшбэк до 10 000 ₽ в месяц и выбор до 5 категорий. Оплата по QR-коду, снятие наличных и переводы без комиссии доступны в пределах установленных лимитов, включая 100 000 ₽ в месяц для снятия и переводов. Если вы регулярно переводите больше, заранее проверьте условия для суммы сверх лимита.
Другая карта с бонусной программой бесплатна при тратах от 5000 ₽ в месяц. Это удобно для основной карты, но запасная карта с небольшим оборотом может перестать быть выгодной из-за платы за обслуживание. Карта с бонусами за поездки требует тратить от 10 000 ₽ в месяц для бесплатного обслуживания, но кэшбэк начисляется милями, а не рублями, что выходит за рамки запроса о рублёвом возврате.
Кэшбэк не начисляется на все операции
У программ лояльности есть исключения: некоторые виды платежей и переводов не участвуют в начислении. Оплата через эквайринг также не гарантирует повышенный кэшбэк, если код операции продавца не соответствует выбранной категории. Проверяйте выписку после первой покупки в каждой предполагаемой категории.
Как выбрать карту
Для выбора карты посчитайте структуру расходов за последние 3 месяца. Если ваши траты в категориях стабильно превышают 60 000 ₽ в месяц, лимит 3000 ₽ снижает эффективную ставку ниже заявленной. Тогда сравнивайте карту с подпиской и карту с повышенным лимитом, вычитая стоимость подписки из полученного кэшбэка. Если траты скромные, до 20 000 ₽ в месяц, карта с кэшбэком 5% и лимитом 3000 ₽ может покрыть ваши потребности без доплат. Не гонитесь за процентом, считайте абсолютную сумму возврата в рублях за свой реальный месяц. Уточните у банка условия категорий до оформления, и тогда рублёвый кэшбэк будет работать на вас, а не на маркетинговый отчёт.