Кэшбэк на маркетплейсах заправках и зарплатной карте лучший дебетовый выбор
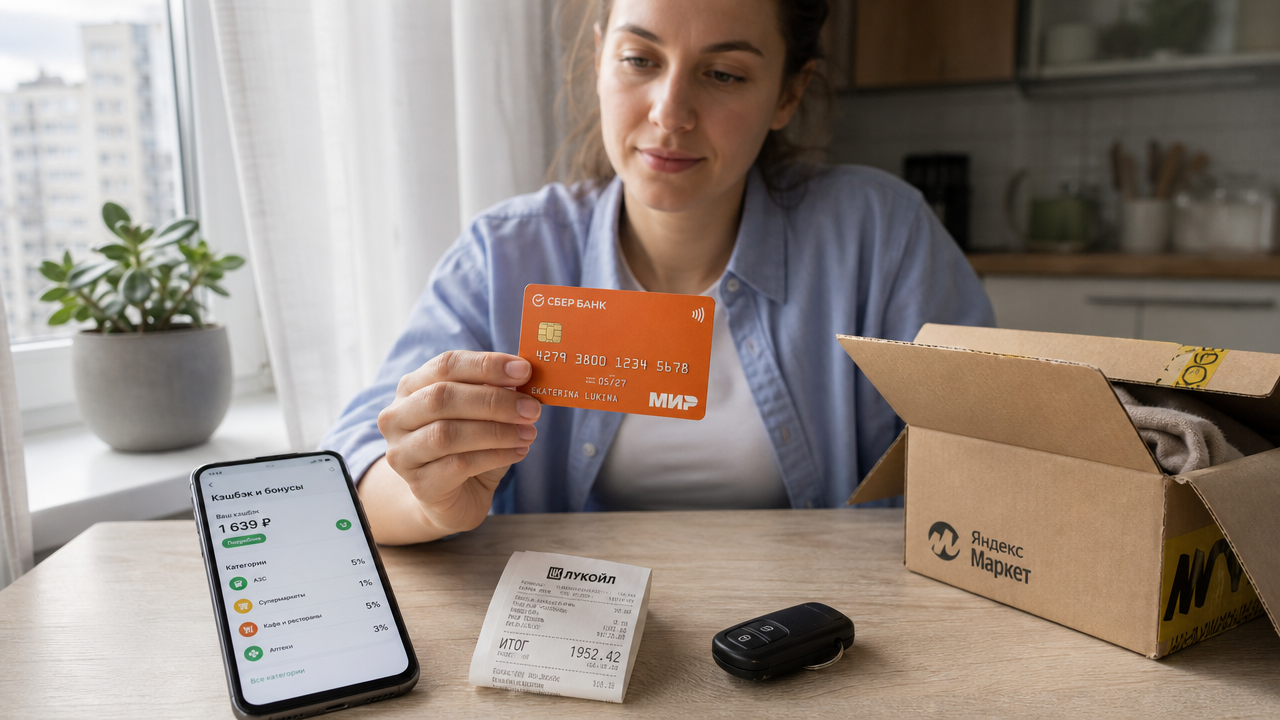
Вы оформляете дебетовую карту с кэшбэком 7% на маркетплейсы, а через месяц видите в приложении 1200 рублей вместо ожидаемых 4200. Разница появляется из-за лимита начисления, платы за обслуживание и категории, которая сменилась без уведомления. Я разбираю три сценария: покупки на маркетплейсах, заправка автомобиля и использование зарплатной карты. В каждом случае считаю рубли, а не рекламный процент.
Кэшбэк на маркетплейсах: лимит важнее ставки
Запрос «кэшбэк на маркетплейсах дебетовая карта» часто приводит к тарифам с 5% или 7% на крупные интернет-площадки. Но банк ограничивает повышенную ставку лимитом начисления, например 2000 рублей в месяц. Если вы тратите на маркетплейсы 50 000 рублей ежемесячно, при 5% вы могли бы получить 2500 рублей. Фактически вернётся 2000 рублей, а оставшиеся 500 рублей сгорают.
Второй момент: повышенная ставка действует только при оплате картой на сайте или в приложении маркетплейса. Оплата по коду быстрого ответа или через систему быстрых платежей часто проходит с базовой ставкой 1% или 0,5%. Проверяйте в тарифе строку «кэшбэк при оплате через систему быстрых платежей». Если её нет, считайте, что за такой платёж вы получите минимум.
Третий момент: банки меняют список маркетплейсов раз в квартал. В январе под 5% попадала одна площадка, в апреле под 5% осталась только другая, а первая перешла в базовую категорию. Вы продолжаете платить картой и получаете не 2500, а 500 рублей при тех же тратах. Перед началом квартала открывайте приложение банка и проверяйте актуальный список категорий.
Карты для заправки с кэшбэком: сеть АЗС решает всё
Карты для заправки с кэшбэком дают от 3% до 5%, но только на конкретных сетях. Например, карта может начислять 5% на одну сеть АЗС и 1% на остальные заправки. Если вы заправляетесь на другой федеральной или региональной сети, повышенная ставка не работает. Заранее сверьте список АЗС с теми, где вы реально заправляетесь.
Второе условие: кэшбэк на топливо засчитывается только при коде категории торговой точки 5541 — продаже топлива. Если на АЗС вы покупаете кофе или товары в магазине, эквайринг на кассе может передать код 5542 — автосервис — или 5411 — продукты. Тогда ставка упадёт до базовой. Один мой клиент заправлялся на сумму 12 000 рублей и покупал кофе на 1800 рублей. Кэшбэк 5% начислился только на 12 000 рублей, а за кофе вернулся 1%. Разница составила 72 рубля в месяц, за год — 864 рубля.
Третье условие: лимит начисления на АЗС часто ниже, чем в других категориях. Банк может давать 5% на топливо, но не более 1500 рублей в месяц. При цене бензина 55 рублей за литр и расходе 180 литров в месяц вы тратите 9900 рублей. Кэшбэк 5% равен 495 рублям, и лимит не мешает. Если вы тратите на топливо 40 000 рублей, кэшбэк мог бы быть 2000 рублей, но банк вернёт 1500 рублей. Считайте не только процент, но и свой месячный чек на АЗС.
Кэшбэк по зарплатной карте: когда её достаточно
Кэшбэк по зарплатной карте начисляется по базовой ставке, часто 1,5% на все покупки. При ежемесячных тратах 60 000 рублей возврат составит 900 рублей. Обслуживание у зарплатных клиентов обычно бесплатное, а деньги приходят автоматически на карту. Это спокойный вариант, если вы не хотите следить за категориями.
Но сравните её с отдельной картой под маркетплейсы. Если из 60 000 рублей вы тратите 35 000 рублей на крупные интернет-площадки, зарплатная карта с 1,5% вернёт 525 рублей. Специализированная карта с 5% и лимитом 2000 рублей вернёт 1750 рублей только за маркетплейсы, плюс базовый кэшбэк на остальные 25 000 рублей. Разница в месяц составит 1225 рублей, за год — 14 700 рублей.
Зарплатная карта выигрывает, когда ваши расходы внутри одной категории не превышают 15 000–20 000 рублей. При тратах на маркетплейсы 15 000 рублей базовая ставка 1,5% даёт 225 рублей, а специальная карта с 5% дала бы 750 рублей, но если лимит 1000 рублей, разница всего 125 рублей. В таком случае не стоит заводить вторую карту.
Проверьте, как банк начисляет кэшбэк по зарплатной карте. В некоторых тарифах нужно активировать опцию в приложении вручную. Если опция выключена, ставка 0%. В других банках кэшбэк начисляется баллами, и один балл равен не всегда одному рублю. Например, 1000 баллов могут конвертироваться в 500 рублей при оплате услуг партнёра. Читайте раздел «Порядок начисления» до того, как тратить деньги.
Лимиты, минимальные траты и плата за обслуживание: три условия обнуляют выгоду
Банки прячут главные условия в тарифах мелким шрифтом. Перед оформлением проверьте четыре пункта:
- месячный лимит начисления кэшбэка в рублях;
- минимальный оборот по карте для бесплатного обслуживания;
- срок действия повышенной категории;
- способ начисления кэшбэка: рубли, баллы или мили.
Разберём на примере. Карта обещает 5% на АЗС, 5% на маркетплейсы и 1% на остальные покупки. Месячный лимит начисления — 3000 рублей. Вы тратите на АЗС 20 000 рублей и получаете 1000 рублей, на маркетплейсы 50 000 рублей и получаете 2500 рублей. Суммарно выходит 3500 рублей, но банк перечислит только 3000 рублей. Вы теряете 500 рублей в месяц.
Добавьте сюда платное обслуживание. Если по условиям карты обслуживание стоит 199 рублей в месяц при обороте меньше 10 000 рублей, а вы уехали в отпуск и потратили 8000 рублей, банк спишет 199 рублей. За год это 2388 рублей. При кэшбэке 1000 рублей в месяц вы теряете почти два месяца выгоды.
Проверяйте также минимальный остаток. Банк может требовать остаток на счёте от 30 000 рублей для сохранения повышенной ставки 5%. Если вы сняли деньги наличными и остаток упал до 5000 рублей, ставка в текущем месяце снижается до 1%. При тратах 40 000 рублей вы получите 400 рублей вместо 2000 рублей.
Как посчитать выгоду
Соберите расходы за последние три месяца по трём группам: маркетплейсы, АЗС, остальные покупки. Для каждой группы посчитайте кэшбэк по формуле: сумма трат умножить на ставку, но не выше лимита начисления. Вычтите ежемесячную плату за обслуживание при невыполнении условий. Выбирайте карту, где после вычета обслуживания остаётся больше рублей, а не ту, где выше процент в рекламе.
Если вы тратите на маркетплейсы более 30 000 рублей в месяц, отдельная карта с 5% и лимитом от 2000 рублей даст больше, чем зарплатная карта с 1,5%. Если ваш чек на АЗС не превышает 10 000 рублей, карта с 5% на топливо закроет эту категорию полностью. Зарплатную карту можно оставить основным расчётным инструментом и резервом для остальных покупок с базовым кэшбэком.